Counterpoint:英伟达引领人形机器人 AI 加速器市场,高通、英特尔、特斯拉、小鹏逐步崛起
IT之家 10 月 26 日消息,依据 Counterpoint Research 最新公布的全球人形机器人追踪报告,预估到 2030 年,全球人形机器人 AI 加速器的累计出货量将超越 100 万台,2026 年至 2030 年期间的复合年增长率(CAGR)高达 144%。
在计算架构方面,随着视觉-语言-行动(VLA)模型与世界模型的逐步整合,GPU 在短期内依旧是人形机器人算力的主要架构。同时,AI ASIC(专用集成电路)正迅速崛起,特斯拉、小鹏等垂直整合厂商正把汽车领域的自研芯片技术迁移到人形机器人产品线。
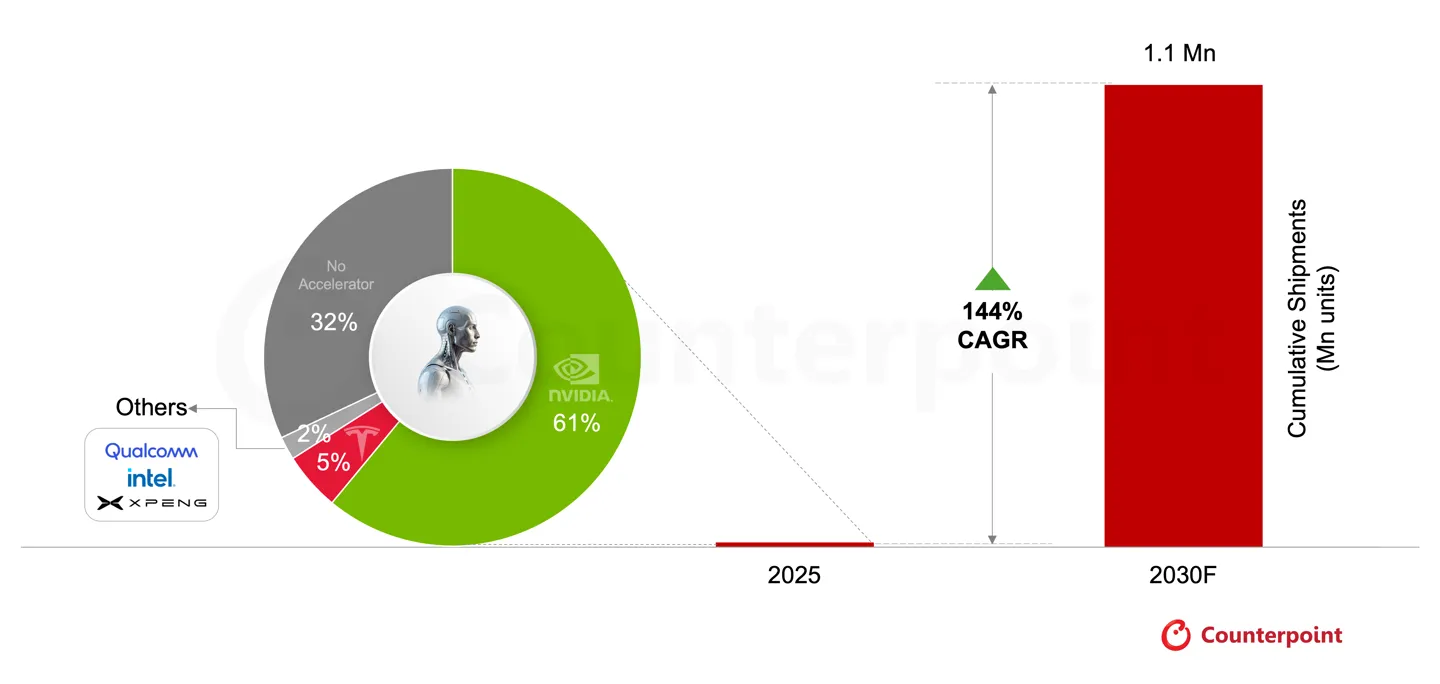
- 英伟达依靠从算力芯片、模型到仿真工具的完整全栈生态,目前在主导人形机器人 GPU 市场,并与智元机器人、宇树科技、优必选、银河通用、Figure AI、Neura Robotics、Noetix Robotics 等主要本体厂商建立了深入合作。
- 高通则利用异构计算架构切入市场,突出能效优势与更低的物料成本(BoM),目前已与 Neura Robotics、VinMotion、Booster Robotics 以及 Figure AI 实现设计合作,但出货规模与英伟达仍存在明显差距。
Counterpoint 首席分析师 Soumen Mandal 指出,人形机器人的算力生态正从 GPU 单极主导转向多种 AI 计算架构共存。随着机器人模型从 VLA 向世界行动模型(WAM)演进,专用算力在更低功耗、更小散热约束与更高能效方面的价值将愈发显著。
Counterpoint 副总监 Ethan Qi 表示,GPU 依旧是当前最先进具身模型端侧部署的首选,而以特斯拉为代表的车企将成为 ASIC 架构的核心推动者。随着下一代可支撑通用人工智能(AGI)工作负载的 AI 加速器在 2027 年后进入量产,市场竞争预计将持续加剧。
在垂直整合阵营中,特斯拉与小鹏汽车凭借汽车制造经验、自研芯片、专有 AI 模型以及软硬件全栈布局,有望重新塑造人形机器人 AI 加速器格局。
国内方面,从 地平线 孵化拆分出的 D-Robotics(地瓜机器人) 已与乐聚机器人、LIMX Dynamics 等厂商建立合作,其推出的 RDK S100 算控一体化开发套件采用“CPU+BPU+MCU”架构,内置基于 Nash 架构、算力达 80 TOPS 的 BPU 神经网络处理单元,正持续加强国内人形机器人算力生态的自主化能力。